为什么收款收到提示“该商户暂不支持信用卡支付”?明明昨天还好好的,今天怎么就突然“罢工”了?别着急,这不是收款码硬件故障,也不是支付平台的系统问题,而是你的收款行为触发了微信或支付宝的风控机制。 一、收款码被限制信用卡支付的原因 微信和支付宝作为国内两大...
为什么收款收到提示“该商户暂不支持信用卡支付”?明明昨天还好好的,今天怎么就突然“罢工”了?别着急,这不是收款码硬件故障,也不是支付平台的系统问题,而是你的收款行为触发了微信或支付宝的风控机制。
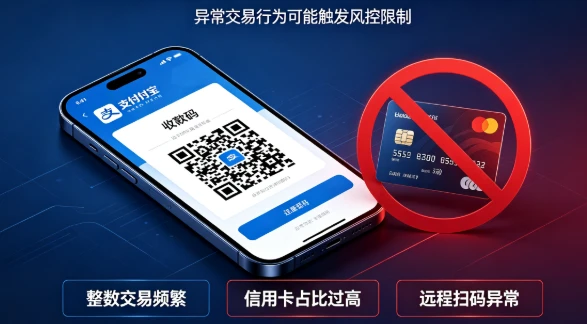
微信和支付宝作为国内两大移动支付巨头,拥有一套极其严格的风控体系。当你的收款行为出现以下特征时,系统会自动将你判定为“异常商户”,从而关闭信用卡收款通道:
短时间内连续大额整数交易:比如在10分钟内连续收到5笔1000元的整数转账,这种行为极易被判定为套现。
信用卡交易占比过高:如果你的收款中80%以上都是信用卡支付,系统会认为你可能存在套现嫌疑。
交易场景与经营类目不符:比如早餐店突然出现一笔5000元的大额收款,明显超出正常经营范畴。
远程扫码交易频繁:收款码的设计初衷是“当面付”,如果经常出现异地付款或非面对面交易,也会触发风控。
找到了问题根源,解决办法也就清晰了。核心思路只有一个:让你的交易行为更贴近真实的经营场景。
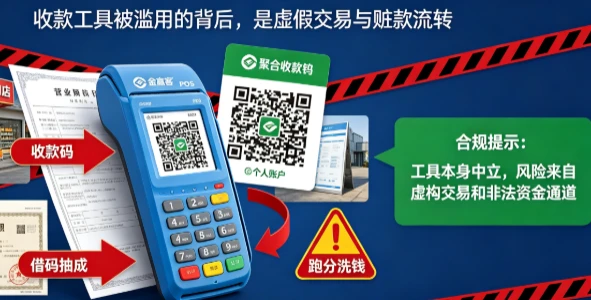
很多商家为了方便,会把收款码截图发给顾客远程付款,这种行为在风控系统眼里是“高危操作”。
将收款码打印出来,摆放在店铺显眼位置,引导顾客当面扫码付款。
使用扫码枪或收银系统,主动扫描顾客的付款码,而非让顾客扫描你的收款码。
微信和支付宝会比对付款人和收款人的定位信息,远程交易很容易被识别为异常。
微信和支付宝内部有一个“借贷比”指标,即储蓄卡交易与信用卡交易的比例。根据行业经验:
信用卡交易占比超过50%,系统会开始重点监控你的账户。
信用卡交易占比超过80%,基本会被限制信用卡收款功能。
引导老顾客优先使用储蓄卡或余额支付。
让家人朋友偶尔用储蓄卡扫码付款,降低信用卡交易占比。
已经被限制的商户,坚持正常经营一段时间,待信用卡交易占比下降后,系统可能会自动恢复权限。
什么样的交易金额容易被风控?
大额整数:如10000元、20000元等。
规律性数字:如12345元、6666元、8888元等。
与经营类目不符的金额:如水果店出现一笔10000元的收款。
尽量收取带零头的金额,如186元、327元等。
交易金额要与你的经营类目匹配,比如早餐店的客单价一般在10-20元之间。
避免同一账号在短时间内多次重复付款。
如果你的生意体量较大,单靠一个收款码很难完全规避风控。这种情况下,可以考虑多准备几个商户码,轮流使用。
低门槛、高收益、灵活创业,开启您的支付行业创业之旅