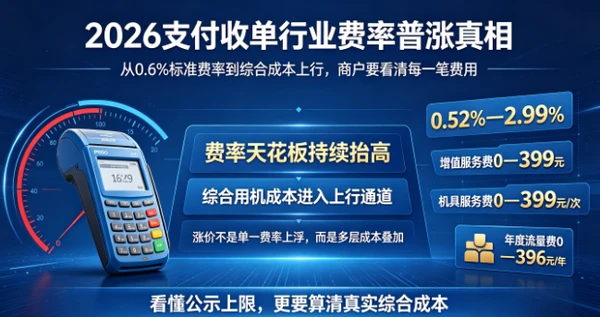
近期有多位收单行业从业者分享了某持牌支付机构最新公示的境内收单服务收费规则:刷卡费率区间为0.52%—2.99%,增值服务费区间0—399元,机具服务费0—399元/次,年度流量费区间0—396元/年。不少从业者看到这份公示后都在疑惑,行业费率已经涨到这...
近期有多位收单行业从业者分享了某持牌支付机构最新公示的境内收单服务收费规则:刷卡费率区间为0.52%—2.99%,增值服务费区间0—399元,机具服务费0—399元/次,年度流量费区间0—396元/年。不少从业者看到这份公示后都在疑惑,行业费率已经涨到这个程度,后续业务还怎么做?
实际上这份公示标注的全部都是收费上限,并非所有入网终端都会按照2.99%的最高费率执行,但这份公开文件也正式把一个行业趋势摆到了台面上:收单行业的费率天花板,正在被持续抬高,商户的综合用机成本已经进入了持续上行的通道。
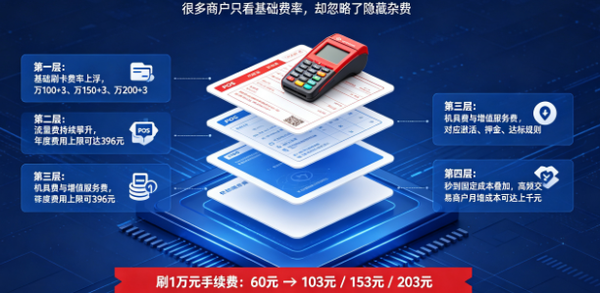
绝大多数商户对“费率上涨”的认知,还停留在“从0.6%涨到0.63%”的表层,实际上当前行业的真实涨价,是四层成本叠加后的综合结果:
 基础刷卡费率上浮 2016年央行96费改定下的行业基准线至今没有调整:信用卡标准类商户刷卡费率0.6%无封顶,储蓄卡刷卡费率0.5%单笔20元封顶。但近两年市场实际执行的费率早已脱离基准线,不少产品的实际费率已经涨到万100+3、万150+3,甚至万200+3,换算下来刷1万元信用卡,手续费从原本的60元,涨到了103元、153元甚至203元。
流量费持续攀升 早年POS机的年度流量费普遍在36~99元区间,如今不少机构公示的流量费上限已经达到396元/年,折算单季度最高可达99元。虽然一次性扣取几百元流量费的情况并不普遍,但现在大量终端已经开始出现一年多次变相收取流量费的情况,单次扣费99元的案例屡见不鲜。
机具费与增值服务费名目增多 公示区间0~399元的机具费与增值服务费,名义上是覆盖终端硬件成本,实际执行中大多对应“首刷激活、押金返还、达标退费”的行业通用规则,不少商户在不知情的情况下被扣取押金,后续未达标就无法返还。
秒到固定成本叠加 每笔2~3元的秒到费看似金额不高,对于日常交易笔数多的商户来说,单日20笔交易就要额外支出40~60元,单月累计额外成本可达上千元。 这四层成本叠加,才是商户使用POS机的真实综合成本,但绝大多数商户只会盯着基础刷卡费率的数字,很容易忽略隐藏的杂费支出。
费率持续上行并非行业恶意调价,而是多重合规与市场因素共同推动的必然结果:
合规成本从可选项变成硬性支出 2026年前三季度央行分支机构对持牌支付机构开出的罚单已经超过40张,罚没总金额突破3.5亿元,已经超过2025年全年的2.93亿元罚没规模,其中单笔最高罚没出自上海瀚银,总金额达7445万元,仅没收违法所得部分就高达6592万元。 如今“双罚制”已经成为监管常态,处罚对象不仅包含支付机构,还会直接追责到董事长、风控负责人、市场业务负责人等核心岗位人员。叠加商户实名核验、特约商户尽职调查、反洗钱体系建设、终端序列号全生命周期管理、App个人信息合规等硬性要求,每一项都需要投入大量的系统开发、人力运营成本,过去可以省略的合规流程,现在一旦缺失就会直接触发大额罚单。
早年低价获客模式进入集中还债期 过去几年收单行业普遍流行“先低价冲规模,后续再回收成本”的扩张逻辑,但规模做起来之后,前期的机具补贴、费率补贴、代理商分润垫付等成本不会凭空消失,最终全部要从后续的交易手续费中逐步回收,这也是当年靠超低费率快速起量的品牌,后续调价幅度最猛的核心原因。
支付牌照持续出清,存量机构掌握定价权 央行历史累计发放的271张支付牌照中,目前已经注销117张,现存有效支付牌照仅154张,超过四成老牌支付机构已经退出市场,其中预付卡类牌照基本完成出清。市场上参与定价的玩家越来越少,行业发展阶段已经从早年的“抢市场份额”全面切换到“追求经营利润”,价格自然进入持续上行通道。
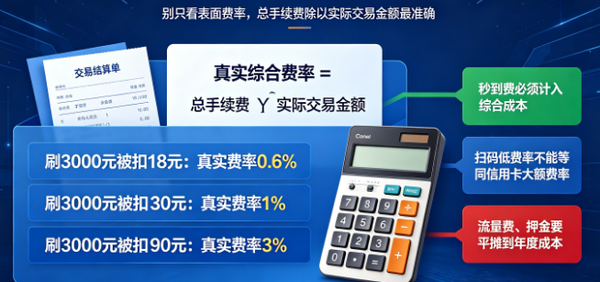
判断自己正在使用的POS机有没有偷偷涨价,不要轻信App首页显示的表面数字,也不要听信业务员的口头承诺,自己动手计算的结果才是最准确的:真实综合费率 = 总手续费 ÷ 实际交易金额。举个简单的例子:刷3000元信用卡,实际被扣18元手续费,真实费率就是标准的0.6%;如果被扣30元,实际费率就是1%;如果被扣90元,实际费率已经达到3%。 计算过程中一定要避开三个最常见的认知误区: 必须把秒到费计入综合费率:刷1000元被扣6元基础手续费+3元秒到费,不要误以为费率是0.9%,如果是高频小额交易,这笔固定秒到费会大幅拉高你的真实用机成本。
不要用扫码低费率和刷卡费率做对比:微信、支付宝的商户码普遍0.38%费率,云闪付0.38%优惠费率仅限1000元以内小额免密免签交易,超过1000元就会恢复到标准0.6%费率,两类费率的政策来源、适用场景完全不同,不能直接和信用卡大额刷卡的0.6%标准费率混为一谈。
不要只算基础费率忽略杂费:流量费、增值服务费、押金全部要平摊到年度交易成本里,同样标注0.6%基础费率的两台机器,一台年流量费45元,另一台一年扣3次99元流量费,一年下来综合成本能差出一两百元。 同时商户也拥有明确的合法权益:按照监管现行规定,支付机构调整收费项目或收费标准,必须提前公示明码标价,不得收取任何未予标明的费用。如果遇到机构未公示就悄悄多扣费的情况,你完全可以依据规则维护自身权益,只要留存好装机协议、费率确认单、扣款短信和交易结算流水,就是维权的核心凭证。
收单行业过去十年,一直有机构和代理商赌“靠比对手更低的费率抢客户”,但低价从来不是这个行业的核心竞争力,稳定才是。商户真正在意的从来不是万分之三的费率差,而是交易资金能不能当天准时到账、机器出故障有没有人及时处理、遇到异常问题能不能找到人解决。 这一轮全行业涨价潮,最终会淘汰一批靠补贴续命的支付机构,也会淘汰一批靠话术忽悠客户的代理商,最后留下来的,都是把“明明白白讲清规则”当成基本功的从业者。费率会持续调整,行业规则也会不断更新,但永远不变的是:商户最终记住的,永远是自己遇到麻烦时,能第一时间站出来帮他解决问题的人。
低门槛、高收益、灵活创业,开启您的支付行业创业之旅